Domain versicherungsspezi.de kaufen?
Wir ziehen mit dem Projekt
versicherungsspezi.de um.
Sind Sie am Kauf der Domain
versicherungsspezi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsspezi.de kaufen?
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Organisiert
Top-Angebote
Produkte zum Begriff Organisiert:
-
Mein Klassenraum - perfekt organisiertMein Klassenraum - perfekt organisiert , 160 Bildkarten, Regel- und Hinweisschilder , Sonstige > Duschen, Badewannen & Teile , Erscheinungsjahr: 201308, Produktform: Box, Beilage: 72 farbige Karten zum Auseinanderschneiden, banderoliert, Keyword: Raumgestaltung; Signalkarten; Anfangsunterricht; Schulleben; Bildkarten; Unterrichtsorganisation; soziales Lernen, Fachschema: Anfangsunterricht~Erstunterricht~Interdisziplinärer Unterricht / Didaktik, Methodik~Interdisziplinärer Unterricht / Lehrermaterial, Themenvorschläge~Einschulung / Schulanfang~Schulanfang~Schule / Schulanfang~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien, Interesse Alter: Schuljahresbeginn~empfohlenes Alter: ab 6 Jahre, Thema: Orientieren, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: NB/Didaktik/Methodik/Schulpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: NONBO, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 302, Breite: 210, Höhe: 20, Gewicht: 1144, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chancenungleichheit: geplant, organisiert, rechtlich kodifiziert, Fachbücher von Wolfgang Böttcher, Carmen Hack, Christina Luig, Lilo BrockmannEs ist ein Dauerbefund, seitdem die Bildungsforschung sich mit der Frage der Bildungsbeteiligung befasst: Der soziale Ort, in den Kinder geboren werden, entscheidet mit grosser statistischer Sicherheit über ihre Schulerfolge, die wiederum mit weiteren Möglichkeiten des Weiterlernens, den beruflichen und sozialen Perspektiven verknüpft sind. Bildungsungleichheit wird in dieser Publikation aus rechtlicher Perspektive, organisationaler Gestaltung und sozialräumlicher Planung analysiert und diskutiert. Auch wenn sich seit vielen Dekaden wissenschaftlicher Kritik und politischer Bekenntnisse wenig bis nichts an der herkunftsbedingten Chancenungleichheit geändert hat, finden sich in diesem Band auch Ansätze, die einen – wenn auch gedämpften – Optimismus verbreiten. Dieses Buch richtet sich vor allem an Lehrkräfte, Schulleitungen, Bildungswissenschaftler und Entscheidungsträger in Politik und Verwaltung.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **

Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Top-Angebote
Produkte zum Begriff Organisiert:
-
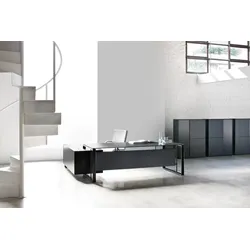
Schreibtisch mit integriertem Sideboard La7 - Arbeitsplatz perfekt organisiertSchreibtisch La7 mit integriertem Sideboard Entdecken Sie die vielfältigen Möglichkeiten, die Ihnen unser Schreibtisch mit integriertem Sideboard zur Optimierung Ihres Arbeitsplatzes bietet. Genießen Sie die perfekte Kombination aus Design und Organisation und steigern Sie Ihre Produktivität. Investieren Sie in dieses vielseitige Möbelstück. Sie werden die Vorteile einer verbesserten Arbeitsumgebung zu schätzen wissen. Standardausstattung: + Tischplatte aus Melamin. + Sideboard aus Melamin. + Kufengestell. + Knieraumblende. + Nivellierung im Bereich von 10 mm. + 10 Jahre Garantie. Maße: Höhe: ca. 74,6 cm Breite: ca. 209 cm Tiefe: ca. 170 cm Lieferung: Schreibtisch mit integriertem Sideboard La7 wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit zzgl. 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Ein Produkt vom renommierten Hersteller.1960,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
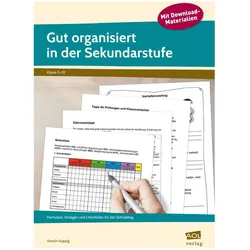
Gut organisiert in der Sekundarstufe, Fachbücher von Kerstin KuppigAlles im Griff - mit diesen Organisationshilfen erledigen Sie Ihren Papierkram mit Leichtigkeit! Der neben dem Unterricht zu bewältigende Verwaltungsaufwand raubt Ihnen wichtige Zeit? Diese umfangreiche Vorlagensammlung enthält einen Schatz an Formularen, Listen und Informationsblättern, der Ihnen hilft, den Schulalltag effizient zu organisieren, den Schülern beizubringen, sich selbst zu organisieren, die Kommunikation zwischen Schule, Schülern und Eltern zu verbessern, Noten, Regeln, Zielvereinbarungen etc. schriftlich zu fixieren. Vom Entschuldigungsschreiben über Notenlisten bis zur Einwilligungserklärung - so erledigen Sie Ihren Papierkram mit Leichtigkeit! Die Materialien stehen Ihnen sowohl als Kopiervorlage als auch als downloadbare Word- und PDF-Dateien zur Verfügung, so dass Sie diese nach Bedarf ausdrucken, abändern und sich daraus Ihr persönliches Organisationssystem aufbauen können. So gewinnen Sie wertvolle Zeit, um sich auf das Wesentliche zu konzentrieren: die Arbeit mit Ihren Schülern.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Klassenraum - perfekt organisiertMein Klassenraum - perfekt organisiert , 160 Bildkarten, Regel- und Hinweisschilder , Sonstige > Duschen, Badewannen & Teile , Erscheinungsjahr: 201308, Produktform: Box, Beilage: 72 farbige Karten zum Auseinanderschneiden, banderoliert, Keyword: Raumgestaltung; Signalkarten; Anfangsunterricht; Schulleben; Bildkarten; Unterrichtsorganisation; soziales Lernen, Fachschema: Anfangsunterricht~Erstunterricht~Interdisziplinärer Unterricht / Didaktik, Methodik~Interdisziplinärer Unterricht / Lehrermaterial, Themenvorschläge~Einschulung / Schulanfang~Schulanfang~Schule / Schulanfang~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien, Interesse Alter: Schuljahresbeginn~empfohlenes Alter: ab 6 Jahre, Thema: Orientieren, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: NB/Didaktik/Methodik/Schulpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: NONBO, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 302, Breite: 210, Höhe: 20, Gewicht: 1144, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,25,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für Organisiert
-
Chancenungleichheit: geplant, organisiert, rechtlich kodifiziert, Fachbücher von Wolfgang Böttcher, Carmen Hack, Christina Luig, Lilo BrockmannEs ist ein Dauerbefund, seitdem die Bildungsforschung sich mit der Frage der Bildungsbeteiligung befasst: Der soziale Ort, in den Kinder geboren werden, entscheidet mit grosser statistischer Sicherheit über ihre Schulerfolge, die wiederum mit weiteren Möglichkeiten des Weiterlernens, den beruflichen und sozialen Perspektiven verknüpft sind. Bildungsungleichheit wird in dieser Publikation aus rechtlicher Perspektive, organisationaler Gestaltung und sozialräumlicher Planung analysiert und diskutiert. Auch wenn sich seit vielen Dekaden wissenschaftlicher Kritik und politischer Bekenntnisse wenig bis nichts an der herkunftsbedingten Chancenungleichheit geändert hat, finden sich in diesem Band auch Ansätze, die einen – wenn auch gedämpften – Optimismus verbreiten. Dieses Buch richtet sich vor allem an Lehrkräfte, Schulleitungen, Bildungswissenschaftler und Entscheidungsträger in Politik und Verwaltung.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.