Domain versicherungsspezi.de kaufen?
Wir ziehen mit dem Projekt
versicherungsspezi.de um.
Sind Sie am Kauf der Domain
versicherungsspezi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsspezi.de kaufen?
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

Ähnliche Suchbegriffe für 20kHz
Top-Angebote
Produkte zum Begriff 20kHz:
-
Wachendorff PAXI DC Tachometer: 0.01Hz - 20kHz / Zähler: 0 - 34 k HzIntelligenter Zähler/Tachometer/Slaveanzeige PAXI mit 2 unabhängigen Zählern, 1 Anzeige für Summe/Differenz sowie einem Tachometer. Eingangsfrequenz max. 34 kHz je nach Betriebsart. Fast alle handelsüblichen Sensoren anpassbar. Leichte Programmierung am Gerät oder über PC mittels Software. 6-stellige, 14 mm hohe rote und dimmbare LED-Anzeige. Phasendiskriminator bis 4-fache Auflösung. Tachometer mit Periodendauermessung und 10-Schritte Linearisierung. 3 frei programmierbare Benutzereingänge. Frontseite Schutzart IP65.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **

Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Top-Angebote
Produkte zum Begriff 20kHz:
-
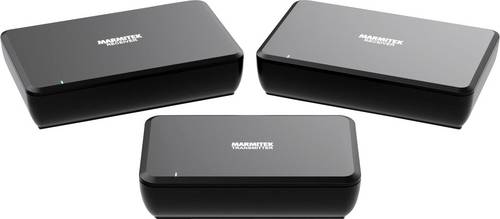
Marmitek Anywhere 750 Audio Extender 30m 20kHzSpeaker Anywhere 750 - Genießen Sie kabellosen und kraftvollen Sound Möchten Sie Ihr Heimkino erweitern, ohne Kabel durch Ihr Wohnzimmer zu verlegen? Mit dem Speaker Anywhere 750 verbinden Sie kabellos zusätzliche Lautsprecher für ein echtes Surround-Erlebnis. Egal, ob Sie zusätzliche Lautsprecher im Wohnzimmer, in einem anderen Raum oder im Außenbereich platzieren möchten - der Speaker Anywhere 750 sorgt für eine stabile und kristallklare Verbindung. Dank des integrierten 50-W-Verstärkers erhalten Ihre Lautsprecher die benötigte Leistung. Kabellose Verbindung ohne Qualitätsverlust Niemand mag herumliegende Kabel. Mit dem Speaker Anywhere 750 schließen Sie Ihre Lautsprecher kabellos an Ihren AV-Receiver an. Dies geschieht über eine unkomprimierte digitale Verbindung, sodass der Sound immer scharf und synchron bleibt. Keine Verzögerung, kein Rauschen - nur CD-Qualität Audio. Einfache Installation und vielseitige Nutzung Schließen Sie den Sender an die Lautsprecherausgänge Ihres AV-Receivers an und verbinden Sie die kabellosen Empfänger mit Ihren Lautsprechern. Keine zusätzlichen Einstellungen erforderlich - die Lautstärkeregelung erfolgt weiterhin über Ihren AV-Receiver. Möchten Sie nicht nur Surround-Sound, sondern auch Lautsprecher in einem anderen Raum oder im Außenbereich? Sie können bis zu sechs Empfänger gleichzeitig koppeln. So spielen Sie Musik in mehreren Räumen gleichzeitig ab - ganz ohne lange Kabel. Integrierter Verstärke196,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OWON LCR-Messgerät LCR-Meter LCR2020 10Hz - 20kHzLieferumfang: LCR2020, Netzkabel, USB Kabel, T10 Test Halterung, Messleitungen, leitfähige FolieAufeinanderfolgende Testfrequenz Grundgenauigkeit: 0,05 % Messgeschwindigkeit bis zu 40 Mal pro Sekunde Verwenden Sie 9-Bereichs-Test, Auto, Lock und Nominal (das Instrument wählt automatisch den besten Bereich basierend auf dem Nominalwert) DCR-Messung und interne DC-Vorspannung (±2,5 V) 3,5-Zoll-Farb-LCD Schnittstelle: RS-232C, Handler, USB-Host/-Gerät Unterstützt SCPI- und ModbusRTU-Kommunikationsprotokoll & Stufenlos einstellbare FrequenzDie LCR2000-Serie bietet beliebige Testfrequenzen innerhalb des Messbereichs und ermöglicht die Auswahl von Testsignalpegeln von 0,0& lV bis 2,00& V mit einer Schrittweite von 0,01& V. & Anzeige mehrerer Parameter und mehrerer ZiffernDie Haupt- und Nebenparameter werden vollständig mit jeweils sechs Ziffern angezeigt. Zusätzlich gibt es zwei Überwac...535,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff PAXI DC Tachometer: 0.01Hz - 20kHz / Zähler: 0 - 34 k HzIntelligenter Zähler/Tachometer/Slaveanzeige PAXI mit 2 unabhängigen Zählern, 1 Anzeige für Summe/Differenz sowie einem Tachometer. Eingangsfrequenz max. 34 kHz je nach Betriebsart. Fast alle handelsüblichen Sensoren anpassbar. Leichte Programmierung am Gerät oder über PC mittels Software. 6-stellige, 14 mm hohe rote und dimmbare LED-Anzeige. Phasendiskriminator bis 4-fache Auflösung. Tachometer mit Periodendauermessung und 10-Schritte Linearisierung. 3 frei programmierbare Benutzereingänge. Frontseite Schutzart IP65.609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duhr, Daniel: Raus aus der DeckungRaus aus der Deckung , Die Biografie , Sonstige > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20241204, Autoren: Duhr, Daniel~Zeitz, Christian, Seitenzahl/Blattzahl: 236, Keyword: Biografie; Handball; Handballbuch; Sport; Sportlerbiografie; THW Kiel; Weltmeister, Fachschema: Sport / Lexikon, Handbuch, Jahrbuch~Handball, Fachkategorie: Sport, allgemein, Warengruppe: TB/Ballsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 159, Höhe: 20, Gewicht: 614, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Police Versicherung?
Die Police Versicherung ist ein offizielles Dokument, das die Details einer Versicherungspolice enthält. Sie enthält wichtige Informationen wie den Versicherungsumfang, die Versicherungsdauer, die Versicherungssumme und die Versicherungsbedingungen. Die Police dient als Nachweis für den Abschluss einer Versicherung und sollte sorgfältig aufbewahrt werden. Im Falle eines Schadens oder eines Versicherungsanspruchs wird die Police benötigt, um die Ansprüche geltend zu machen. Es ist wichtig, die Police regelmäßig zu überprüfen und bei Bedarf Änderungen vorzunehmen, um sicherzustellen, dass der Versicherungsschutz den aktuellen Bedürfnissen entspricht. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
Ähnliche Suchbegriffe für 20kHz
-
ChiliTec wasserfeste Außen-Lautsprecher "CT-40" 8 Ohm, 4", 60W, 120Hz-20KHz, PAARMini-Einbaulautsprecher für die Deckenmontage, geeignet für Küche, Flur, Arbeitszimmer, Bad und WC. Auch für die dezente Hintergrundmusik in Wartezimmern, Büro und im Wellnessbereich geeignet. Die Lautsprecher im Halogenleuchten-Look haben einen stabilen Metallrahmen und ein ausgeglichenes Klangbild. • 2 stabile Halteklammern für die Hohlraummontage (z.B. Leichtbauwände, abgehängte Decken,...) • Leistung 3W rms ca. 12W Musikleistung • Impedanz: 8 Ohm, Schalldruck bis zu 83dB • Frequenzbereich 120Hz - 18KHz • eingebauter Breitbandlautsprecher mit Ø 2"/5cm • Maße: außen Ø80mm, Einbau Ø60mm, Tiefe 25mm • Gewicht 143 Gramm Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de14,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.